¿Conoce el valor de su residencia? Comprender el valor del inmueble y el de la actividad empresarial puede ayudarle a decidir si es el momento de vender, alquilar, ceder la explotación o mantener la gestión actual.
En Mconsulting ofrecemos una valoración gratuita y sin compromiso de residencias y grupos geriátricos, sin importar su tamaño ni su nivel de rentabilidad. Contamos con una amplia experiencia en la intermediación de residencias geriátricas en la Comunidad Valenciana y ponemos ese conocimiento a disposición de los propietarios.
Un mismo centro, dos perspectivas de valoración
Una residencia puede analizarse desde dos perspectivas complementarias:
El valor inmobiliario: el valor del edificio y sus instalaciones, teniendo en cuenta sus características, ubicación y posibilidades de uso.
El valor empresarial: el valor de la actividad, atendiendo a su rentabilidad, evolución y capacidad de generar beneficios.
Analizar ambos aspectos permite comprender mejor la situación del centro e identificar las alternativas que pueden resultar más interesantes para sus propietarios.
Cuando el inmueble tiene más potencial que el rendimiento de la actividad
En algunos casos, el valor inmobiliario de una residencia puede ser elevado, mientras que la actividad obtiene un rendimiento económico limitado.
En esta situación, puede tener sentido estudiar fórmulas como alquilar el inmueble o ceder la explotación a una empresa con más recursos o capacidad de gestión. Un operador especializado puede contribuir a mejorar el funcionamiento del centro y aprovechar mejor el potencial del edificio y del negocio, permitiendo al propietario conservar el inmueble y obtener una renta.
Cuando el valor destaca en la actividad empresarial
En cambio, si el valor de la actividad empresarial supera al del propio edificio, la residencia puede resultar especialmente atractiva para un grupo que busque invertir en un centro en funcionamiento, con una actividad consolidada y capacidad de generar rendimiento desde el inicio.
En estos casos, la valoración permite poner de relieve el valor del negocio más allá de sus instalaciones y contar con una base para negociar una posible operación.
Valorar para decidir con más información
Cada residencia tiene sus propias características y cada propietario sus propios objetivos. Una valoración conjunta del inmueble y de la actividad puede ayudarle a decidir si le conviene vender, alquilar, ceder la explotación o mantener la actividad.
Conocer el valor de su residencia también resulta útil si no tiene previsto realizar ninguna operación: le permite disponer de una referencia para planificar el futuro.
¿Qué documentación necesitamos?
Para realizar la valoración, necesitaremos:
La referencia catastral del edificio, para identificar el inmueble objeto de valoración.
Las cuentas de pérdidas y ganancias (PyG) de los últimos tres años, para analizar la evolución económica y la rentabilidad de la actividad.
Confidencialidad desde el primer momento
Sabemos que esta información es sensible. Por eso, antes de recibir la documentación, firmaremos un acuerdo de confidencialidad (NDA) en el que Mconsulting se comprometerá a no divulgar ningún dato ni documentación facilitada sin el consentimiento expreso del interesado.
La información se utilizará exclusivamente para realizar la valoración acordada y será tratada de forma confidencial.
Solicite su valoración gratuita y sin compromiso
¿Es propietario de una residencia o de un grupo geriátrico? En Mconsulting ponemos nuestra experiencia a su disposición para ayudarle a conocer su valor y estudiar las alternativas que mejor encajen con sus objetivos.
Contacte con nosotros en el email info@mconsulting.es y solicite una valoración gratuita, confidencial y sin compromiso.
El Tribunal Supremo vuelve a poner límites a las valoraciones de Hacienda: cuando la Administración utiliza un dictamen pericial para comprobar el valor de una vivienda, la regla general es que el perito la visite. Si no lo hace, debe justificarlo de forma concreta. Consultar el Catastro y unas fotografías no basta por sí solo.
En Mconsulting era una decisión que esperábamos. No tiene sentido valorar una vivienda sin conocer su estado. Dos pisos del mismo edificio pueden tener los mismos metros y, sin embargo, uno estar reformado y el otro necesitar una reforma completa.
El problema viene de lejos. El Supremo ya cuestionó el antiguo sistema de multiplicar el valor catastral por un coeficiente sin comprobar las características del inmueble. Después llegó el actual valor de referencia, que utiliza otro cálculo, pero que, a nuestro juicio, mantiene el mismo problema de fondo: no siempre refleja la realidad de cada vivienda.
Esta sentencia no anula el valor de referencia, pero refuerza una idea que compartimos: las valoraciones de la Administración deben estar justificadas.
En la inmensa mayoría de las operaciones que hemos tramitado en nuestro despacho, el valor de referencia ha quedado por debajo del precio de compraventa. Por eso, en un mercado con precios al alza, su efecto se ha notado menos. Recordemos que, en las compraventas sujetas a ITP, si el precio o el valor declarado supera el valor de referencia, se tributa por el mayor.
Tras la crisis de 2008 ocurría con frecuencia lo contrario con el sistema anterior: bajaban los precios de las viviendas, pero Hacienda seguía asignándoles valores superiores. Se compraba por una cantidad y se exigía tributar por otra mayor.
Nuestra postura es clara: el sistema debería partir del precio realmente pactado y acreditado entre comprador y vendedor. Si Hacienda tiene indicios de que se ha ocultado parte del pago, debe investigar esa operación y perseguir el fraude.
Lo que no debería hacer es tratar al contribuyente como sospechoso por comprar por debajo de una cifra administrativa.
Comprar barato no es defraudar. Y una vivienda no vale más simplemente porque lo diga una fórmula.
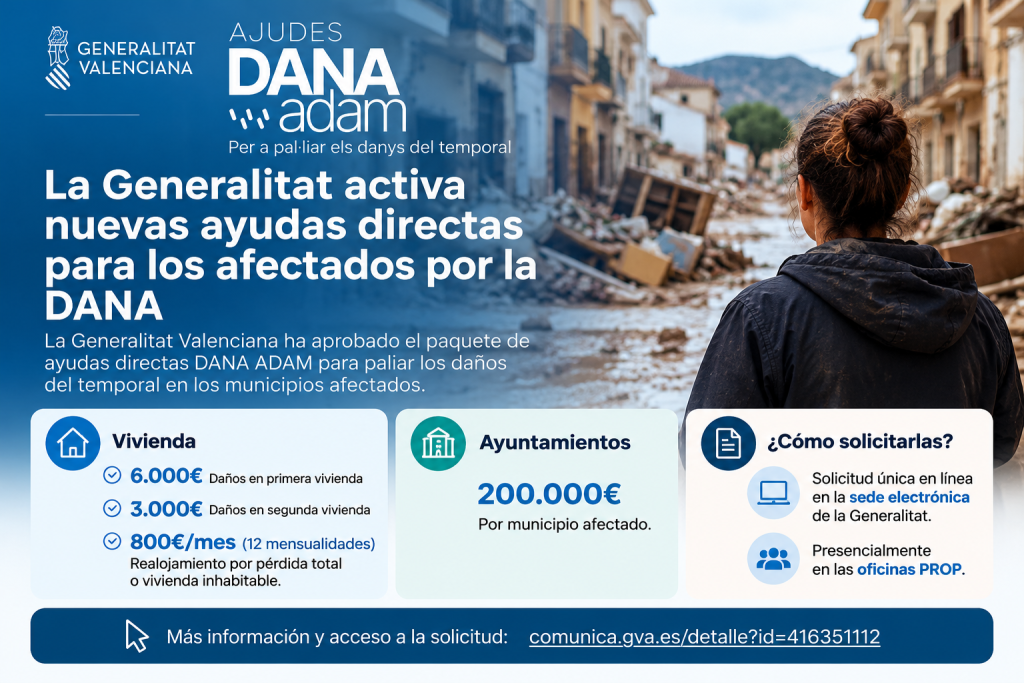
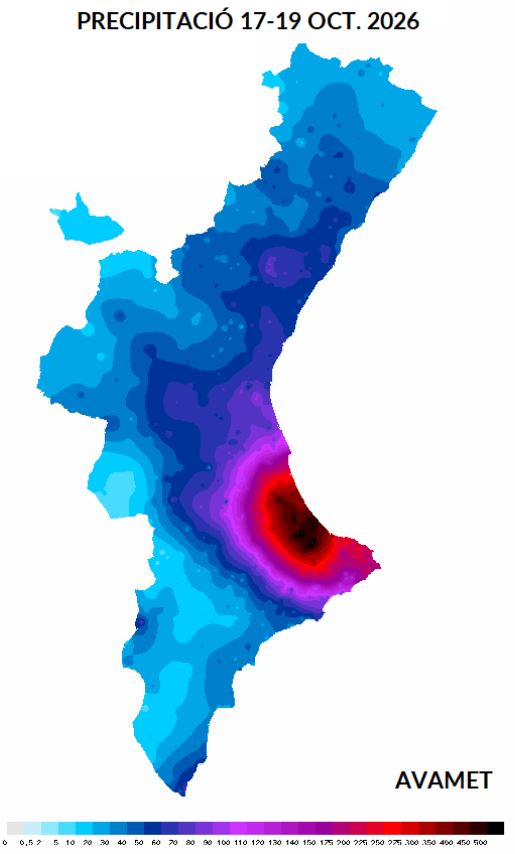
La Generalitat Valenciana ha aprobado un primer paquete de ayudas por importe de 23,5 millones de euros destinado a atender de forma inmediata a las familias y municipios afectados por la DANA Adam, que ha provocado importantes daños por inundaciones en diferentes localidades del litoral sur de Valencia y norte de Alicante. Comunica
Las medidas fueron aprobadas por el Consell en un pleno extraordinario celebrado el 20 de octubre de 2026 y tienen como objetivo ofrecer una primera respuesta económica a quienes han sufrido daños en sus viviendas, necesitan ser realojados o deben afrontar las consecuencias más urgentes del temporal.
Ayudas de 6.000 euros para vivienda habitual y 3.000 euros para segunda residencia
Una de las principales medidas anunciadas son las ayudas directas a las viviendas afectadas.
Las personas cuya vivienda habitual haya resultado dañada podrán recibir 6.000 euros para hacer frente a los daños y a la reposición de enseres.
En el caso de que el inmueble afectado sea una segunda residencia, la ayuda prevista será de 3.000 euros. Comunica
Se trata de ayudas de urgente necesidad con las que la Generalitat pretende proporcionar liquidez a las familias afectadas sin tener que esperar a la resolución de otros procedimientos, como las indemnizaciones que puedan corresponder por parte del Consorcio de Compensación de Seguros.
Hasta 9.600 euros para el realojo de quienes hayan perdido su vivienda
El paquete aprobado contempla además una ayuda específica para las familias cuya vivienda habitual haya quedado inhabitable o se haya perdido como consecuencia de las inundaciones.
En estos casos, la Generalitat establece una ayuda de:
800 euros al mes durante un máximo de 12 mensualidades, lo que supone hasta 9.600 euros para gastos de realojamiento durante un año. València Extra
Esta medida pretende facilitar una solución habitacional temporal mientras las familias afectadas pueden regresar a sus viviendas o encontrar una alternativa definitiva.
Hasta 200.000 euros para cada municipio afectado
Las ayudas no se limitan a particulares. La Generalitat ha previsto inicialmente 17,5 millones de euros para los ayuntamientos, que podrán recibir hasta 200.000 euros por municipio afectado para atender los gastos urgentes ocasionados por el temporal. Comunica
Estas cantidades permitirán afrontar las primeras actuaciones derivadas de la emergencia y la recuperación de los municipios.
Asistencia jurídica, notarial y registral gratuita
Otra medida especialmente interesante para los damnificados es la puesta a disposición de asistencia jurídica, notarial y registral gratuita.
Este servicio pretende ayudar a los afectados en las gestiones que tengan que realizar como consecuencia de la DANA, incluyendo trámites con aseguradoras y reclamaciones relacionadas con los daños sufridos. València Extra
Una única solicitud y menos burocracia
La Generalitat ha anunciado que estas ayudas se tramitarán mediante una solicitud única, con el objetivo de reducir al máximo la documentación y los trámites administrativos que tengan que realizar los afectados.
La solicitud podrá realizarse:
Online, a través de la sede electrónica de la Generalitat Valenciana.
Presencialmente, a través de los puntos de atención habilitados, incluidos los ayuntamientos y oficinas PROP. Comunica
No obstante, es importante distinguir entre el anuncio y aprobación del paquete de ayudas y la apertura efectiva de cada procedimiento. Los afectados deberán comprobar la publicación de las correspondientes bases, los municipios incluidos, los plazos y la documentación concreta exigida antes de presentar cada solicitud.
Habrá nuevas ayudas para vehículos, autónomos, comercios, hostelería y agricultura
Este primer paquete no será el único.
La Generalitat ha anunciado que prepara una segunda fase de ayudas que estará destinada, entre otros, a los daños sufridos en:
vehículos, sector primario y agricultura, comercios, hostelería y refugios de animales.
Las cuantías y requisitos de estas nuevas líneas todavía deberán concretarse. Comunica
Por tanto, quienes hayan sufrido exclusivamente daños en un vehículo, negocio o explotación agrícola deben estar atentos a las próximas medidas y no confundir estas futuras ayudas con las ayudas de 6.000 y 3.000 euros anunciadas ahora para viviendas.
Resumen de las ayudas anunciadas
Ayuda
Importe
Daños en vivienda habitual
6.000 €
Daños en segunda residencia
3.000 €
Realojamiento por pérdida o inhabitabilidad de vivienda habitual
800 €/mes durante 12 meses
Ayudas a ayuntamientos afectados
Hasta 200.000 € por municipio
Asistencia jurídica, notarial y registral
Gratuita
El paquete inicial moviliza 23,5 millones de euros y la Generalitat ha anunciado que continuará ampliando las medidas conforme avance la evaluación de los daños. Comunica
Importante para los afectados
Además de estas ayudas públicas, quienes hayan sufrido daños en viviendas, vehículos u otros bienes deben documentar correctamente todos los daños, conservar fotografías, vídeos, facturas y justificantes y realizar, cuando corresponda, la comunicación del siniestro al Consorcio de Compensación de Seguros o a su compañía aseguradora.
Desde M Consulting recomendamos conservar toda la documentación relacionada con los daños y los gastos realizados, ya que puede resultar necesaria tanto para las indemnizaciones como para las distintas ayudas públicas que se vayan convocando.
Hoy está siendo un día muy difícil para muchos vecinos y negocios de Oliva y de las localidades próximas. Ver cómo el agua entra en una vivienda, daña un vehículo o afecta al negocio que tanto esfuerzo ha costado sacar adelante genera angustia, impotencia y muchas dudas. Lo primero, por encima de cualquier daño material, es ponerse a salvo y seguir las indicaciones de los servicios de emergencia.
Cuando sea seguro empezar a valorar lo ocurrido, una de las primeras preguntas será: ¿quién se hace cargo de los daños?
En los daños por inundación extraordinaria, lo habitual es que la aseguradora privada no asuma la indemnización directamente: corresponde al Consorcio de Compensación de Seguros (CCS), siempre que se cumplan los requisitos de cobertura. Aunque tengas un seguro de hogar, comercio o vehículo, estos daños se tramitan por la vía de los riesgos extraordinarios. Tu compañía o mediador puede ayudarte a presentar la solicitud.
Es importante distinguir estos casos de otros daños del temporal, como las filtraciones de lluvia por tejados o cubiertas, que pueden estar cubiertos por la aseguradora según la póliza contratada. La causa del daño determina a quién corresponde indemnizar.
Qué es el Consorcio y cuándo puede ayudarte
El Consorcio es una entidad pública que ofrece protección frente a determinados riesgos extraordinarios. Entre ellos se encuentran las inundaciones extraordinarias, terremotos, maremotos, erupciones volcánicas, tempestades ciclónicas atípicas y caída de cuerpos siderales o aerolitos. También cubre determinados hechos violentos previstos legalmente, como el terrorismo.
Para recibir una indemnización, es necesario que los bienes afectados ya estuvieran asegurados antes del siniestro mediante una póliza que dé derecho a esta cobertura, vigente y con el recibo correspondiente pagado. No basta con tener cualquier seguro ni es posible contratarlo ahora para cubrir daños que ya se han producido. En determinadas pólizas nuevas puede existir, además, un período de carencia.
Si has sufrido daños, estos son los pasos que puedes seguir
Comunica el siniestro cuanto antes. El Consorcio recomienda hacerlo, si es posible, dentro de los siete días siguientes. Si las circunstancias te impiden hacerlo en ese plazo, no des por perdida la posibilidad de reclamar: también admite solicitudes posteriores.
Presenta la solicitud por internet o por teléfono. Puedes realizar el trámite online con certificado digital a través de la web del Consorcio, o llamando al 900 222 665, de lunes a viernes, de 9:00 a 18:00 horas. Si necesitas ayuda, puedes acudir a tu aseguradora, agente o corredor para que te acompañen en la gestión..
Reúne los datos básicos. Necesitarás la compañía y el número de póliza, los datos del asegurado, la fecha y el lugar del siniestro, una descripción de los daños y el IBAN donde recibir la indemnización. Para vehículos, prepara también matrícula, marca, modelo y los datos del taller, si ya se encuentra allí. Conserva el número de expediente que te faciliten.
Haz fotografías y vídeos cuando sea seguro. Sabemos que, al ver los daños, lo primero que apetece es limpiar y recuperar la normalidad. Antes de retirar objetos o reparar, intenta dejar constancia de cómo ha quedado todo. Conserva los bienes dañados cuando sea posible y guarda las facturas de las actuaciones urgentes. No te expongas a ningún riesgo para obtener pruebas.
Prepara la documentación para el perito. Ten a mano la póliza, el recibo de pago, los presupuestos o facturas de reparación y un justificante de la cuenta bancaria. Podrás entregarlos durante la visita de valoración.
Pueden tener mas información en la web del consorcio de seguros: https://www.consorseguros.es/ambitos-de-actividad/seguros-de-riesgos-extraordinarios/solicitud-de-indemnizacion?utm_source=chatgpt.com
A todas las personas y familias afectadas, y a quienes hoy ven su negocio o su medio de vida dañado, les trasladamos nuestro apoyo. Ahora toca cuidarse, ayudarse y avanzar paso a paso. Ponerse a salvo es lo primero; la reclamación podrá organizarse cuando sea seguro hacerlo.
1. Introducción: Origen, naturaleza jurídica y marco legal del régimen de impatriados
El régimen especial de tributación para trabajadores, profesionales, emprendedores e inversores desplazados a territorio español —conocido popularmente como la «Ley Beckham» tras ser el futbolista David Beckham uno de sus primeros beneficiarios de alto perfil público— fue regulado originalmente en el artículo 9.5 del Texto Refundido de la Ley del Impuesto sobre la Renta de las Personas Físicas (TRLIRPF) e introducido por la Ley 62/2003, de 30 de diciembre. Su desarrollo reglamentario (incorporado en el Título VII del RIRPF vía Real Decreto 687/2005 y sistematizado en los artículos 113 a 120 del RIRPF) consagró esta figura en el artículo 93 de la Ley 35/2006, de 28 de noviembre, del IRPF. Con efectos desde el 1 de enero de 2023, el marco normativo fue objeto de una profunda reestructuración mediante la Disposición Final tercera de la Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes (Ley de Startups). Concebido para corregir la falta histórica de incentivos fiscales frente a países de nuestro entorno en la atracción de capital humano altamente cualificado, personal docente, científico e inversor internacional, este régimen constituye un instrumento de política fiscal y económica de primer orden para incrementar la competitividad de España en el mercado global.
La naturaleza jurídica del régimen especial de impatriados descansa sobre una ficción legal singular: permite a las personas físicas que adquieran su residencia fiscal en España como consecuencia de un desplazamiento calificado optar por tributar bajo las reglas del Impuesto sobre la Renta de no Residentes (IRNR) —en concreto, las aplicables a las rentas obtenidas sin mediación de establecimiento permanente, aunque con notables especialidades—, conservando formalmente la condición de contribuyentes por el Impuesto sobre la Renta de las Personas Físicas (IRPF). La opción surte efectos en el ejercicio en que se efectúe el cambio de residencia y durante los cinco períodos impositivos siguientes, abarcando un horizonte temporal máximo de seis años naturales.
La ventaja competitiva esencial de este esquema respecto al régimen general del IRPF se manifiesta tanto en el plano sustantivo como en el cuantitativo. En el IRPF ordinario, los residentes fiscales tributan por su renta mundial mediante una tarifa progresiva estatal y autonómica cuyos tramos marginales alcanzan o superan el 47% (pudiendo llegar al 50% en determinadas Comunidades Autónomas). En cambio, al amparo del artículo 93 de la LIRPF, el contribuyente neutraliza la escala progresiva sobre sus ingresos laborales, somete dichos rendimientos a un tipo fijo sustancialmente más bajo y restringe, con carácter general, el gravamen de sus rendimientos de capital y plusvalías exclusivamente a las fuentes situadas en territorio español.
Desde la perspectiva corporativa y laboral, este régimen altera de forma sustancial la gestión de nóminas y los costes salariales. En los acuerdos contractuales donde se pactan salarios netos (pactos de salario neto o tax equalization), la transición de un empleado del régimen general al régimen de impatriados o el rebasamiento del umbral impositivo de los 600.000 euros obliga a las direcciones de recursos humanos y asesores fiscales a ejecutar complejos cálculos de elevación al íntegro (gross-up). La variación de los tipos de retención altera directamente la carga contributiva asumida por el empleador, haciendo imprescindible un análisis proyectivo previo para evaluar la conveniencia de acogerse a la norma y estructurar de manera eficiente las cláusulas retributivas.
2. ¿Quién puede acogerse (y quién queda excluido)? Ámbito subjetivo de aplicación
La reforma operada por la Ley 28/2022 (Ley de Startups), en vigor desde el 1 de enero de 2023, transformó la arquitectura del artículo 93 de la LIRPF para adaptar la normativa impositiva a la realidad del trabajo remoto, la economía del conocimiento y la movilidad internacional de equipos directivos y emprendedores. Esta actualización normativa flexibilizó las condiciones de acceso y extendió la cobertura del régimen al núcleo familiar del contribuyente principal, eliminando rigideces del modelo anterior.
El pilar de elegibilidad subjetiva se asienta sobre el requisito de no residencia previa en España. La Ley 28/2022 redujo el período de no residencia fiscal en territorio español de diez a cinco períodos impositivos anteriores a aquel en el que se efectúe el desplazamiento.
Matriz de colectivos beneficiarios
De acuerdo con la redacción legal vigente, pueden ejercitar la opción de tributación especial los siguientes grupos de contribuyentes:
Trabajadores por cuenta ajena: Personas que se desplacen a España en el marco de un contrato de trabajo ordinario, especial o estatutario con un empleador español, o cuando el traslado sea ordenado por un empleador extranjero mediante la correspondiente carta de desplazamiento (secondment letter).
Teletrabajadores a distancia y nómadas digitales: Empleados por cuenta ajena que se desplacen a España para prestar sus servicios a distancia utilizando medios y sistemas informáticos, telemáticos y de telecomunicación. Quedan expresamente incluidos los trabajadores que obtengan el visado para teletrabajo de carácter internacional previsto en la Ley 14/2013, de 27 de septiembre.
Administradores de sociedades: Personas físicas que se trasladen a territorio español para asumir la condición de administrador de una entidad. Si la sociedad califica como entidad patrimonial según el artículo 5.2 de la Ley del Impuesto sobre Sociedades (LIS), el administrador no podrá poseer una participación que determine la consideración de entidad vinculada conforme al artículo 18 de la LIS (es decir, una participación igual o superior al 25% del capital social).
Emprendedores y profesionales altamente cualificados:
Quienes se desplacen para realizar una actividad económica calificada como emprendedora por la Empresa Enisa conforme al procedimiento del artículo 70 de la Ley 14/2013.
Profesionales altamente cualificados que presten servicios a empresas emergentes (startups según el artículo 3 de la Ley 28/2022) o desarrollen actividades de formación, investigación, desarrollo e innovación (I+D+i), siempre que la remuneración percibida por estos conceptos represente más del 40% de la totalidad de sus rendimientos empresariales, profesionales y del trabajo personal.
Núcleo familiar asociado: La norma permite extender el régimen al cónyuge del contribuyente principal, a los hijos menores de 25 años (o de cualquier edad si presentan discapacidad) y al otro progenitor en caso de ausencia de vínculo matrimonial. Para la adscripción familiar se requiere:
Que los familiares se desplacen a España simultáneamente con el contribuyente principal o con posterioridad, antes de que finalice el primer período impositivo en que a este le resulte aplicable el régimen.
Que adquieran la residencia fiscal en España y cumplan el requisito de no residencia previa de 5 años, sin obtener rentas mediante establecimiento permanente.
Que la suma de las bases liquidables de los familiares asociados sea inferior a la base liquidable del contribuyente principal en cada período impositivo.
Exclusiones expresas y doctrina administrativa
La Ley Beckham delimita estrictamente su ámbito de aplicación, excluyendo expresamente a determinados colectivos:
Deportistas profesionales: Quedan categóricamente excluidos los deportistas sujetos a la relación laboral especial del Real Decreto 1006/1985, de 26 de junio. Con ello, el legislador aisló este régimen de la tributación de atletas de élite para concentrar el incentivo en perfiles científicos, técnicos e inversores.
Autónomos y profesionales ordinarios: Aquellas personas físicas por cuenta propia cuya actividad no encaje en la definición legal de actividad emprendedora acreditada o en la prestación de servicios cualificados a startups / I+D+i (superando el umbral del 40% de ingresos).
Administradores vinculados en entidades patrimoniales: Administradores que ostenten un 25% o más del capital en sociedades patrimoniales.
En el plano operativo, la interpretación de la Dirección General de Tributos (DGT) ha aportado flexibilidad procedimental. Mediante Consultas Vinculantes de relevancia (tales como la V1739-17 y la V2478-17), el órgano directivo ha confirmado que la extinción involuntaria o la renuncia voluntaria de la relación laboral o del cargo de administrador que motivó el desplazamiento no extingue automáticamente la aplicación del régimen, siempre que el contribuyente inicie una nueva relación laboral o de administración que cumpla los requisitos legales dentro de un plazo prudencial e ininterrumpido.
3. ¿Cuánto se paga en España? Ventajas fiscales y tipos aplicables
La trascendencia económica del régimen del artículo 93 de la LIRPF radica en la sustitución de las escalas progresivas del IRPF ordinario por una estructura de tipos fijos para la base general y una escala moderada para las rentas del ahorro de fuente española.
Estructura de tipos sobre rendimientos del trabajo y actividades económicas
La base liquidable general (integrada por los rendimientos del trabajo y los rendimientos derivados de actividades económicas emprendedoras o cualificadas) se somete a gravamen a los siguientes tipos proporcionales:
Hasta 600.000,00 € de base liquidable: Tipo fijo del 24%.
Desde 600.000,01 € en adelante: Tipo marginal del 47% aplicable exclusivamente sobre el exceso de dicho importe.
Escala para rentas del ahorro obtenidas en España
Las rentas del ahorro obtenidas exclusivamente en España (dividendos, intereses bancarios, plusvalías por enajenación de activos situados en territorio español) tributan conforme a la escala progresiva recogida en el artículo 93.2.e).2º de la LIRPF:
Tramo de Base Liquidable
Tipo Aplicable
Cuota del Tramo
Cuota Acumulada
Hasta 6.000,00 €
19%
1.140,00 €
1.140,00 €
De 6.000,01 € a 50.000,00 €
21%
9.240,00 €
10.380,00 €
Desde 50.000,01 € en adelante
23%
—
—
Nota matemática: La cuota tributaria acumulada al alcanzar el límite exacto del segundo tramo (50.000,00 €) asciende con precisión a 10.380,00 € (resultado de sumar la cuota de 1.140,00 € del primer tramo y los 9.240,00 € generados por la masa impositiva comprendida entre 6.000,01 € y 50.000,00 € al 21%). El exceso sobre 50.000,00 € tributa íntegramente al tipo del 23%.
Imposibilidad de compensación de pérdidas y normas de liquidación
De acuerdo con el artículo 93.2.c) de la LIRPF, las rentas se gravan acumuladamente sin que sea posible compensación alguna entre ellas. Esta regla entraña un riesgo financiero notable para el inversor: si un contribuyente acogido al régimen especial sufre una pérdida patrimonial relevante (por ejemplo, en la venta de un inmueble o de acciones de una sociedad española), la normativa le impide compensar esa minusvalía con las ganancias patrimoniales positivas del ejercicio o con sus rendimientos del trabajo. Las pérdidas devendrán fiscalmente ineficaces, sin posibilidad de integración en ejercicios futuros.
Impuesto sobre el Patrimonio y Cuota Diferencial
En materia impositiva sobre el patrimonio, el impatriado no queda sujeto por obligación personal (renta y patrimonio mundial), sino por obligación real en el Impuesto sobre el Patrimonio (IP) y, en su caso, en el Impuesto Temporal de Solidaridad de las Grandes Fortunas (ITSGF). La sujeción se limita exclusivamente a los bienes situados o derechos ejercitables en España, con escalas de gravamen que oscilan entre el 0,2% y el 2,5%.
Es crucial advertir el impacto de las normativas autonómicas: la existencia de bonificaciones regionales (como las aplicadas en la Comunidad de Madrid o Andalucía) o de recargos propios puede alterar significativamente la cuota final a ingresar. No obstante, al tributar por obligación real, la aplicación de los mínimos exentos autonómicos frente al mínimo exento estatal (700.000 €) exige un análisis pormenorizado de la localización del patrimonio inmobiliario y mobiliario dentro del territorio nacional.
Para la determinación de la cuota diferencial en la declaración anual, la cuota íntegra se minora en las retenciones e ingresos a cuenta practicados (a un tipo general del 24%, elevable al 47% sobre excesos de 600.000 € abonados por un mismo pagador), las deducciones por donativos del artículo 69.3 de la LIRPF y la deducción por doble imposición internacional.
4. Tratamiento fiscal de las rentas e ingresos en el extranjero
El régimen del artículo 93 de la LIRPF articula un sistema impositivo híbrido: mientras consagra una presunción legal de atracción sobre los ingresos laborales procedentes de cualquier país, otorga una exención práctica a los rendimientos del capital generados fuera de España.
La presunción legal de territorialidad laboral
A diferencia de los no residentes ordinarios, el artículo 93.2.b) de la LIRPF establece una presunción iuris et de iure (que no admite prueba en contrario): la totalidad de los rendimientos del trabajo obtenidos por el contribuyente durante la aplicación del régimen se entienden obtenidos en territorio español.
Cualquier sueldo, salario, bono o retribución derivado de la relación laboral o del cargo de administración percibido durante la vigencia del régimen tributa íntegramente en España al 24% (o 47% para el exceso de 600.000 €), con independencia del país donde se hayan prestado los servicios físicos o de la residencia del pagador. Temporalmente, el artículo 114.2.a) del RIRPF acota esta atracción: no se consideran obtenidos durante la aplicación del régimen los rendimientos devengados por actividades desempeñadas antes del desplazamiento a España o tras la comunicación formal de finalización del traslado mediante el Modelo 149.
Para mitigar los supuestos de doble imposición internacional sobre salarios por trabajos físicamente ejecutados en el extranjero, el artículo 114.2.b) del RIRPF habilita una deducción específica: la cuota íntegra podrá minorarse por doble imposición internacional, con un límite máximo del 30% de la cuota íntegra correspondiente a la totalidad de los rendimientos del trabajo del ejercicio.
Exención de rentas del capital e inmuebles en el extranjero
En el ámbito de las rentas no laborales, opera el principio de territorialidad estricto:
Rentas extranjeras exentas en España: Los dividendos distribuidos por entidades no residentes, los intereses de cuentas bancarias en el extranjero, los cánones, las rentas derivadas del arrendamiento de inmuebles situados fuera de España y las plusvalías por la venta de activos ubicados en el exterior no se someten a tributación en el IRPF español.
Rentas de fuente española gravadas: Los dividendos de sociedades españolas, intereses abonados por entidades locales, inmuebles urbanos ubicados en territorio español y plusvalías sobre activos nacionales tributan en la base del ahorro (19% a 23%) o en la general según su naturaleza.
Inaplicabilidad de exenciones del IRNR (Art. 14 TRLIRNR)
En virtud del artículo 93.2.a) de la LIRPF, la norma excluye expresamente la aplicación del artículo 14 del TRLIRNR. Esta exclusión entraña una consecuencia técnica determinante: los contribuyentes acogidos a la Ley Beckham no pueden invocar las exenciones ordinarias del IRNR (tales como la exención sobre intereses de deuda pública o sobre dividendos entre sociedades matrices y filiales de la UE). Su estatus híbrido priva al impatriado de los beneficios de exención que ostentaría si fuera un no residente estricto.
Aplicación de Convenios de Doble Imposición (CDI)
El artículo 93 de la LIRPF determina que los contribuyentes acogidos a este régimen no tienen la consideración de residentes a efectos de la aplicación de la mayoría de los Convenios de Doble Imposición (CDI) firmados por España. Conforme al artículo 4.1 del Modelo de Convenio de la OCDE, queda excluido de la definición de «residente de un Estado contratante» toda persona sujeta a imposición en ese Estado exclusivamente por las rentas de fuente local o el patrimonio allí situado. Dado que el impatriado tributa por obligación real respecto del capital, la Agencia Estatal de Administración Tributaria (AEAT) deniega, por regla general, la emisión de certificados de residencia fiscal bajo Convenio, impidiendo minorar las retenciones en origen aplicadas por otros Estados sobre rentas del capital.
5. Trámites obligatorios, plazos y exención de declaraciones informativas
El acceso al régimen especial de impatriados exige el estricto cumplimiento de una serie de deberes formales. La tramitación tiene naturaleza constitutiva: la extemporaneidad en la presentación de los modelos administrativos o la falta de documentación acarrea la pérdida irreversible del derecho a aplicar el beneficio fiscal.
Procedimiento de solicitud y marco regulatorio (Modelo 149)
La opción formal se ejercita ante la AEAT mediante el Modelo 149, cuya versión y procedimiento actualizado fueron aprobados por la Orden HFP/1338/2023, de 13 de diciembre (disposición que derogó la antigua Orden HAP/2783/2015 y adaptó la tramitación a las novedades introducidas por la Ley de Startups).
Plazo caduco e improrrogable: El Modelo 149 debe presentarse en el plazo de 6 meses a contar desde la fecha de inicio de la actividad que conste en el alta en la Seguridad Social en España o en la documentación que justifique el mantenimiento de la legislación de Seguridad Social del país de origen. Transcurrido dicho plazo de 6 meses sin formalizar la solicitud, el contribuyente pierde la posibilidad de acogerse al régimen durante toda su estancia en España.
Documentación requerida (Art. 119 RIRPF): A la comunicación se adjunta el pasaporte, NIE, número de afiliación a la Seguridad Social, contrato de trabajo o carta de desplazamiento (o acreditación formal de la condición de administrador, emprendedor o profesional altamente cualificado) y el impreso de alta censal (Modelo 030).
Resolución y certificación: Tras verificar el cumplimiento formal de los requisitos, la AEAT expide un certificado acreditativo en un plazo normativo de 10 días hábiles. El contribuyente debe entregar copia sellada a su empleador para que este ajuste la retención del IRPF al tipo fijo del 24%.
Declaración anual: Modelo 151
Durante los períodos impositivos en que se aplique el régimen, el contribuyente está eximido de presentar el Modelo 100 de IRPF ordinario. En su lugar, debe presentar anualmente la declaración especial del impuesto a través del Modelo 151 («Declaración del IRPF. Régimen especial aplicable a los trabajadores, profesionales, emprendedores e inversores desplazados a territorio español»), regulado asimismo por la Orden HFP/1338/2023, de 13 de diciembre. Su presentación se efectúa por vía telemática dentro de los plazos generales fijados para la campaña anual de la Renta.
Exención de declaraciones informativas en el extranjero (Modelos 720 y 721)
Uno de los principales atractivos operativos del régimen es la descarga de obligaciones informativas sobre el patrimonio internacional:
Modelo 720: Los residentes fiscales ordinarios deben declarar sus cuentas bancarias, inmuebles, valores y activos situados en el extranjero si superan los 50.000 € por bloque. Los contribuyentes acogidos a la Ley Beckham están totalmente exentos de presentar el Modelo 720.
Modelo 721: De igual forma, la obligación de declarar las monedas virtuales y criptoactivos custodios en el extranjero mediante el Modelo 721 no resulta aplicable a los beneficiarios de este régimen especial.
Cuadro resumen de trámites y obligaciones formales
Modelo Tributario
Objeto del Trámite
Plazo de Presentación
Normativa Reguladora
Modelo 030
Alta en el Censo de Obligados Tributarios (NIE/Domicilio)
Previo a la solicitud de la opción
Orden EHA/1274/2007
Modelo 149
Comunicación de OPCIÓN por el régimen especial
6 meses desde alta SS / inicio actividad origen
Orden HFP/1338/2023
Modelo 149
Comunicación de RENUNCIA voluntaria al régimen
Noviembre y diciembre anteriores al año de efecto
Orden HFP/1338/2023
Modelo 149
Comunicación de EXCLUSIÓN por incumplimiento de requisitos
1 mes desde el incumplimiento
Orden HFP/1338/2023
Modelo 151
Declaración Anual del IRPF (Impatriados)
Campaña ordinaria de la Renta (junio)
Orden HFP/1338/2023
Modelos 720 / 721
Declaración de bienes y criptoactivos en el extranjero
EXENTO (Sin obligación de presentación)
Art. 93.2 LIRPF
Conclusión y evaluación estratégica
La Ley Beckham se consolida como un instrumento de optimización fiscal de alta eficiencia dentro del Derecho Tributario español. La fijación del tipo impositivo al 24% para rentas del trabajo hasta 600.000 euros, la exención de gravamen sobre los rendimientos del capital mobiliario e inmobiliario de fuente extranjera y la exoneración de las declaraciones informativas sobre bienes en el exterior (Modelos 720 y 721) generan un ahorro sustancial para ejecutivos, profesionales altamente cualificados, emprendedores e inversores. Sin embargo, la rigidez de la presunción legal de atracción sobre los rendimientos laborales mundiales, la incompensabilidad de pérdidas patrimoniales, la ineficiencia de las exenciones del artículo 14 del TRLIRNR y las restricciones en la aplicación de los Convenios de Doble Imposición imponen la necesidad de ejecutar una rigurosa planificación legal y fiscal con carácter previo al desplazamiento a España.
Hacienda anuncia el aplazamiento de Verifactu hasta octubre de 2028
Hacienda ha anunciado el aplazamiento de Verifactu hasta octubre de 2028, con el objetivo de coordinar su implantación con la factura electrónica obligatoria para empresas y profesionales cuya facturación anual no supere los ocho millones de euros.
¿Qué es Verifactu? Es el nombre con el que se conoce al reglamento que exige programas de facturación seguros, capaces de conservar los registros e impedir su modificación sin dejar rastro. En su modalidad VERI*FACTU, los registros se envían automáticamente a Hacienda.
¿Qué es la factura electrónica? Es la emisión y recepción de facturas en formato electrónico entre empresas y profesionales. Ambas obligaciones están relacionadas, pero tienen funciones distintas: garantizar la seguridad de los registros y digitalizar el intercambio de facturas.
En Mconsulting te acompañamos en la adaptación de tu negocio. Seguiremos informándote de los cambios y del calendario definitivo para que puedas preparar tu facturación con tiempo y tranquilidad.
Cada vez es más habitual que una empresa extranjera quiera contratar a una persona que reside y trabaja desde España, especialmente para desarrollar funciones administrativas, comerciales, tecnológicas, de marketing o de atención al cliente.
La empresa no siempre necesita constituir una sociedad española. Existen distintas alternativas, pero la elección debe realizarse teniendo en cuenta la duración de la contratación, el número de trabajadores, la actividad que se desarrollará en España y el posible riesgo de crear un establecimiento permanente.
¿Puede una empresa extranjera contratar directamente a un trabajador en España?
Sí. Una empresa extranjera puede contratar directamente a una persona que trabaje habitualmente desde España sin necesidad de constituir previamente una filial o sucursal.
Para ello, la empresa puede registrarse como empleador extranjero sin establecimiento permanente en España.
La empresa seguirá siendo la misma sociedad extranjera. No se crea una sociedad española distinta ni se exige necesariamente su inscripción como sucursal en el Registro Mercantil.
No obstante, deberá cumplir las obligaciones laborales, fiscales y de Seguridad Social españolas respecto de los trabajadores que presten sus servicios desde España.
Principales formas de contratar trabajadores desde el extranjero
Las alternativas más habituales son las siguientes:
Modalidad
Cuándo puede resultar adecuada
Empleador extranjero sin establecimiento permanente
Para contratar directamente a uno o pocos trabajadores sin abrir una estructura empresarial estable
Sucursal en España
Cuando la empresa tendrá oficina, personal y actividad permanente en España
Filial española
Cuando se pretende desarrollar un proyecto empresarial autónomo o de mayor dimensión
Desplazamiento temporal
Cuando el trabajador ya está contratado en el extranjero y viene temporalmente a España
Empleador local o EOR
Para externalizar temporalmente la contratación y las obligaciones laborales
Profesional autónomo
Solamente cuando existe una prestación de servicios verdaderamente independiente
Cada opción tiene consecuencias laborales, fiscales y administrativas diferentes.
1. Contratación directa como empleador extranjero sin establecimiento permanente
Esta suele ser la alternativa más sencilla cuando una empresa extranjera quiere contratar a uno o varios trabajadores en España, pero no necesita abrir una oficina ni desarrollar una estructura empresarial completa.
La empresa extranjera figura directamente como empleadora en:
El contrato de trabajo.
Las nóminas.
La Seguridad Social.
Las comunicaciones laborales.
Las declaraciones de retenciones.
Para poder hacerlo deberá obtener, como mínimo:
Un NIF español para la sociedad extranjera.
Un Código de Cuenta de Cotización.
Un representante con domicilio en España cuando lo exija la Seguridad Social.
Un sistema para gestionar las nóminas, cotizaciones y retenciones españolas.
El encuadramiento laboral correcto según la actividad y el convenio colectivo aplicable.
Obtención del NIF español
La sociedad extranjera debe solicitar ante la Agencia Tributaria un NIF español mediante el modelo 036.
Normalmente, el NIF asignado a una entidad extranjera comienza por la letra N.
Este NIF sirve para identificar a la empresa ante las administraciones españolas y cumplir sus obligaciones fiscales. Su obtención no convierte a la sociedad extranjera en una sociedad española ni implica, por sí sola, la existencia de un establecimiento permanente.
Para solicitarlo deberá aportarse documentación que acredite:
La existencia de la sociedad.
Su inscripción en el registro correspondiente de su país.
Su domicilio social.
Sus estatutos.
La identidad de sus administradores.
Las facultades de la persona que firma la solicitud.
La identidad de sus titulares reales.
La representación otorgada en España.
Los documentos públicos extranjeros deberán estar legalizados o apostillados cuando corresponda y, generalmente, acompañados de traducción jurada al castellano.
Obtención del Código de Cuenta de Cotización
Una vez obtenido el NIF, la sociedad deberá inscribirse como empresa ante la Tesorería General de la Seguridad Social y solicitar un Código de Cuenta de Cotización o CCC.
El CCC permite:
Dar de alta y de baja a los trabajadores.
Cotizar mensualmente por ellos.
Comunicar variaciones.
Tramitar incapacidades temporales.
Gestionar accidentes de trabajo.
Presentar los seguros sociales mediante el Sistema RED.
Cuando la sociedad extranjera no tiene un centro de trabajo en España, la Seguridad Social exige normalmente que designe un representante legal con domicilio en España.
Este representante no debe confundirse con el autorizado RED. El autorizado RED es la asesoría o profesional encargado de realizar telemáticamente las altas, bajas y cotizaciones, mientras que el representante actúa formalmente en nombre de la empresa extranjera.
Obligaciones laborales de la empresa extranjera
Aunque la empresa tenga su domicilio fuera de España, si el trabajador presta sus servicios habitualmente desde España deberán respetarse las normas laborales españolas de aplicación necesaria.
Entre otras obligaciones, la empresa deberá:
Formalizar un contrato de trabajo conforme a la legislación española.
Determinar correctamente la categoría profesional.
Aplicar el convenio colectivo correspondiente.
Respetar el salario mínimo y las tablas salariales del convenio.
Comunicar el contrato al SEPE.
Tramitar el alta en la Seguridad Social.
Confeccionar y pagar las nóminas.
Ingresar las cotizaciones sociales.
Llevar un registro diario de jornada.
Respetar las vacaciones, descansos y permisos.
Cumplir la normativa de prevención de riesgos laborales.
Aplicar las normas de protección de datos y desconexión digital.
El coste para la empresa estará formado por el salario bruto, la cotización empresarial a la Seguridad Social y los gastos de gestión laboral y fiscal.
Fiscalidad de las nóminas
La empresa extranjera deberá practicar la correspondiente retención de IRPF sobre el salario del trabajador.
En términos generales, deberá:
Calcular mensualmente la retención.
Descontarla en la nómina.
Presentar trimestralmente el modelo 111.
Presentar anualmente el modelo 190.
Entregar al trabajador su certificado anual de retenciones.
La normativa del IRPF establece que las entidades no residentes sin establecimiento permanente también están obligadas a practicar retención respecto de los rendimientos del trabajo que satisfagan.
Por tanto, no sería correcto pagar al trabajador desde el extranjero sin nómina española, sin cotización y sin retención, por el mero hecho de que la sociedad pagadora no esté constituida en España.
Contratación de trabajadores a distancia
Si el trabajador presta habitualmente sus servicios desde su domicilio en España, deberá analizarse la aplicación de la Ley de trabajo a distancia.
Cuando se superan los límites legales de trabajo remoto, deberá formalizarse por escrito un acuerdo de trabajo a distancia que regule, entre otras cuestiones:
El domicilio desde el que se trabajará.
El horario y las reglas de disponibilidad.
El sistema de registro de jornada.
Los equipos y herramientas entregados.
Los gastos generados por el teletrabajo.
La compensación de dichos gastos.
La protección de datos.
La seguridad de la información.
La prevención de riesgos laborales.
El derecho a la desconexión digital.
Las medidas de control empresarial.
La empresa debe proporcionar los medios necesarios para trabajar y asumir o compensar los gastos vinculados al trabajo a distancia conforme a la normativa y al convenio aplicable.
¿Qué convenio colectivo debe aplicarse?
El convenio colectivo no se determina únicamente por las funciones del trabajador.
Como regla general, hay que analizar la actividad real y principal de la empresa y comprobar si existe un convenio sectorial cuyo ámbito funcional incluya dicha actividad.
Para determinarlo será necesario conocer:
La actividad principal de la empresa extranjera.
Los productos o servicios que comercializa.
La actividad que desarrollará en España.
Las funciones concretas del trabajador.
El lugar desde el que se prestarán los servicios.
La provincia en la que se encuentra el trabajador.
Cuando no resulte aplicable un convenio sectorial específico, puede ser necesario estudiar la aplicación del convenio de oficinas y despachos correspondiente. Esta decisión debe analizarse individualmente, ya que afecta al salario, jornada, vacaciones, periodo de prueba y demás condiciones laborales.
2. Apertura de una sucursal en España
Una sucursal es un establecimiento dependiente de la empresa extranjera. No tiene personalidad jurídica independiente: forma parte de la propia sociedad extranjera.
Esta opción puede ser adecuada cuando la empresa pretende:
Abrir una oficina en España.
Contratar a varios trabajadores.
Atender clientes desde España.
Negociar o firmar contratos.
Desarrollar de manera continuada una parte de su actividad.
Disponer de medios materiales propios.
La sucursal debe constituirse mediante escritura pública, inscribirse en el Registro Mercantil y cumplir sus obligaciones contables, fiscales, laborales y mercantiles en España.
Frente al simple registro como empleador extranjero, la sucursal supone una estructura más estable y un mayor número de obligaciones formales.
3. Constitución de una filial española
Una filial es una sociedad española independiente, normalmente una sociedad limitada, cuyo capital pertenece total o parcialmente a la empresa extranjera.
La filial tiene:
Personalidad jurídica propia.
NIF español propio.
Contabilidad propia.
Cuentas anuales propias.
Obligación de presentar el Impuesto sobre Sociedades.
Sus propios contratos y trabajadores.
Responsabilidad separada de la sociedad matriz, salvo determinados supuestos.
Esta alternativa puede ser recomendable cuando la empresa quiere desarrollar un negocio estable en España, contratar a varios trabajadores, facturar a clientes españoles o separar jurídicamente la actividad española de la sociedad extranjera.
También puede ofrecer una imagen más sólida frente a clientes, bancos, trabajadores y administraciones, aunque sus costes de constitución y mantenimiento son superiores.
4. Desplazamiento temporal de un trabajador
El desplazamiento temporal puede utilizarse cuando una persona ya trabaja para la empresa en otro país y es enviada a España durante un periodo limitado para realizar un proyecto o servicio concreto.
No debe confundirse con la contratación permanente de una persona que vive y trabaja ordinariamente desde España.
En estos casos habrá que revisar:
El país de origen.
La duración del desplazamiento.
La normativa internacional de Seguridad Social.
La necesidad de obtener un certificado de legislación aplicable.
La comunicación previa del desplazamiento.
Las condiciones mínimas de trabajo exigibles en España.
La prevención de riesgos.
Las posibles obligaciones fiscales del trabajador y de la empresa.
Cuando el desplazamiento deja de ser temporal o el trabajador desarrolla su actividad ordinaria desde España, lo normal será que resulte aplicable la Seguridad Social española.
5. dor real, quién organizará el trabajo y bajo qué habilitación se presta el servicio.
5. Contratación de un profesional autónomo
La empresa extranjera también puede contratar los servicios de un profesional autónomo establecido en España.
Esta alternativa es válida únicamente cuando existe una relación mercantil verdaderamente independiente.
El profesional debe organizar sus propios medios, horarios y métodos de trabajo, asumir el riesgo de su actividad y prestar el servicio con autonomía.
Puede existir riesgo de falso autónomo cuando la empresa:
Impone un horario.
Organiza diariamente el trabajo.
Proporciona todos los medios.
Exige exclusividad.
Fija unilateralmente las vacaciones.
Supervisa al profesional como a un empleado.
Abona una cantidad fija similar a un salario.
Integra al profesional en su organización.
Asume todos los riesgos de la actividad.
Si la relación es realmente laboral, denominarla contrato mercantil no evita la aplicación de la legislación laboral. La Inspección podría reclamar las cotizaciones no ingresadas, recargos y sanciones, además de reconocer al profesional los derechos correspondientes como trabajador.
¿Cuándo existe establecimiento permanente?
Registrar a una empresa extranjera como empleadora sin establecimiento permanente no garantiza que fiscalmente nunca pueda considerarse que existe un establecimiento permanente.
Esta cuestión depende de la actividad desarrollada realmente en España.
Puede existir riesgo cuando:
La empresa dispone de una oficina o lugar fijo de negocios.
La vivienda del trabajador se utiliza de manera estable como oficina de la empresa.
El trabajador desarrolla desde España una parte esencial del negocio.
Negocia o concluye habitualmente contratos.
Tiene facultades para comprometer a la empresa.
Gestiona clientes o ventas desde España.
La dirección efectiva de la empresa se encuentra en España.
La mera contratación de un trabajador remoto no crea automáticamente un establecimiento permanente. El riesgo será generalmente menor cuando el trabajador realiza funciones internas o auxiliares, no dispone de poderes comerciales y trabaja bajo la dirección efectiva de la empresa situada en el extranjero.
No obstante, debe analizarse cada caso antes de iniciar la contratación.
¿Qué modalidad conviene elegir?
No existe una única solución válida para todas las empresas.
En términos generales:
Para contratar a uno o pocos trabajadores remotos, puede ser suficiente registrarse como empleador extranjero sin establecimiento permanente.
Para disponer de una oficina y desarrollar actividad estable, puede resultar adecuada una sucursal.
Para desarrollar un proyecto empresarial completo, contratar personal y facturar desde España, puede ser preferible una filial.
Para trabajos puntuales puede estudiarse un desplazamiento temporal.
Para una primera contratación puede valorarse un EOR debidamente estructurado.
Para servicios realmente independientes puede utilizarse un profesional autónomo.
Antes de decidir, deben analizarse conjuntamente las implicaciones laborales, fiscales, mercantiles y de Seguridad Social.
¿Cómo puede ayudar Mconsulting?
En Mconsulting asesoramos a empresas extranjeras que quieren contratar trabajadores o iniciar una actividad en España.
Podemos encargarnos de:
Estudiar la modalidad de contratación adecuada.
Solicitar el NIF español de la empresa extranjera.
Tramitar su inscripción en la Seguridad Social.
Obtener el Código de Cuenta de Cotización.
Gestionar la autorización RED.
Determinar el convenio colectivo y la categoría profesional.
Preparar los contratos y acuerdos de trabajo a distancia.
Confeccionar las nóminas.
Gestionar las cotizaciones sociales.
Presentar los modelos 111 y 190.
Atender las notificaciones administrativas.
Analizar el posible riesgo de establecimiento permanente.
Estudiar la apertura de una sucursal o la constitución de una filial.
Cada contratación internacional requiere una revisión previa. Una estructura sencilla y correctamente registrada permite que la empresa extranjera contrate en España sin asumir los costes de una filial cuando esta no sea necesaria.
Cada vez es más habitual que los autónomos extranjeros utilicen cuentas bancarias abiertas antes de obtener su NIE o recurran a neobancos para gestionar su actividad. Sin embargo, una cuenta que funciona correctamente para operaciones ordinarias no siempre es adecuada para relacionarse con la Agencia Tributaria y la Seguridad Social.
La cuenta bancaria debe estar identificada con el NIE
Algunos extranjeros abrieron inicialmente su cuenta bancaria utilizando únicamente el pasaporte. Una vez obtenido el NIE, es fundamental comunicarlo al banco y asegurarse de que la cuenta queda asociada a este número.
Si la entidad bancaria continúa identificando al cliente mediante el pasaporte, la Administración puede no reconocer que el titular de la cuenta es la misma persona que figura como contribuyente o autónomo.
Esto puede provocar:
El rechazo de la domiciliación de impuestos.
La devolución de cuotas de autónomos o seguros sociales.
Retrasos en el cobro de devoluciones tributarias.
La aparición de deudas por falta de pago.
Recargos y, dependiendo del caso, posibles sanciones.
Por tanto, no siempre es necesario abrir una cuenta nueva, pero sí acudir al banco y comprobar que el titular aparece correctamente identificado con su NIE y que esta información ha sido comunicada a la Administración.
Precaución con los neobancos
También observamos que cada vez más autónomos extranjeros abren cuentas en neobancos o entidades que operan exclusivamente por internet.
Estas cuentas pueden resultar cómodas y económicas, pero no todos los neobancos ni todos los tipos de cuenta están admitidos para operar con la Seguridad Social. Algunas entidades no figuran entre las entidades financieras autorizadas o no permiten domiciliar determinados pagos administrativos.
Esto puede ocasionar problemas tanto a los autónomos como a las sociedades, especialmente en:
El pago de la cuota mensual de autónomos.
La domiciliación de los seguros sociales de los trabajadores.
La gestión de devoluciones o prestaciones.
El pago de impuestos mediante domiciliación bancaria.
El hecho de que una cuenta tenga un IBAN español o europeo no garantiza por sí solo que pueda utilizarse correctamente para todas estas operaciones.
Nuestra recomendación
Antes de domiciliar impuestos, cuotas de autónomos o seguros sociales, recomendamos comprobar:
Que la cuenta esté abierta o actualizada con el NIE del titular.
Que el nombre y el NIE comunicados por el banco coincidan exactamente con los registrados en Hacienda y en la Seguridad Social.
Que la entidad bancaria admita domiciliaciones de la Agencia Tributaria.
Que la entidad pueda operar con la Tesorería General de la Seguridad Social.
Que la cuenta disponga de saldo suficiente en las fechas de cobro.
La Agencia Tributaria comprueba en determinados trámites que la cuenta esté informada a su nombre y que admita domiciliaciones. Por ello, una identificación bancaria incorrecta puede impedir que la operación se tramite correctamente.
En Mconsulting podemos comprobar si una entidad bancaria figura entre las admitidas y asesorarle antes de utilizar la cuenta para su actividad profesional.
Una comprobación previa puede evitar devoluciones de recibos, recargos y problemas innecesarios con Hacienda o la Seguridad Social.
Ayer finalizó la campaña de la Renta 2025. Hoy nos dirigimos a ustedes con total transparencia para hacer balance y, sobre todo, para darles las gracias.
Somos conscientes de que, durante estos últimos meses, nuestros tiempos de respuesta y los estándares de asesoramiento e información no han estado al nivel que nos exigimos y al que les tenemos acostumbrados.
Esta campaña ha coincidido con una situación de fuerza mayor: la delicada baja médica de la persona que dirigía nuestro departamento fiscal. Su ausencia imprevista ha supuesto un reto titánico para la empresa. No obstante, gracias al refuerzo y la excelente dedicación de los profesionales externos que hemos incorporado para esta contingencia, Marta y Miller, hemos logrado sacar adelante todas las obligaciones fiscales dentro del plazo legal.
Queremos agradecer de corazón su paciencia, su comprensión y, por encima de todo, su confianza en estos momentos complejos.
Nuestra máxima prioridad a partir de hoy es reestructurar y reforzar el departamento para asegurar que esta situación no vuelva a repetirse. La responsabilidad y la excelencia en el servicio siguen siendo las principales señas de identidad de nuestra firma.
Recientemente, el panorama legal de los alquileres de corta duración ha dado un giro importante. El Tribunal Supremo, en su sentencia nº 620/2026, ha decidido anular la creación del Registro Único de arrendamientos que el Estado pretendía imponer a través del Real Decreto 1312/2024.
Desde mconsulting, queremos analizar qué significa esto para los propietarios y gestores, especialmente en la Comunidad Valenciana, y despejar las dudas sobre qué obligaciones siguen vigentes.
1. El Tribunal Supremo da la razón a la Generalitat Valenciana
La nulidad de este registro nacional nace de un recurso presentado, precisamente, por la Generalitat Valenciana. El Supremo ha determinado que el Estado carece de competencia para crear un registro que se superponga a los ya existentes en las comunidades autónomas.
En esencia, el tribunal dictamina que la ordenación del turismo y la vivienda es una facultad autonómica, y que el Estado no puede establecer una regulación «exhaustiva» que invada ese espacio.
2. La Licencia Turística de la GVA: Más indispensable que nunca
Es fundamental aclarar un punto: la anulación del registro estatal no elimina el control sobre las viviendas turísticas. Al contrario, refuerza la autoridad de la Generalitat Valenciana (GVA).
Para operar legalmente en nuestra comunidad, sigue siendo estrictamente indispensable contar con la licencia turística de la GVA. La sentencia lo que hace es impedir que el Estado cree «otro» registro paralelo, pero confirma que son las comunidades las que deben seguir gestionando sus propios censos de viviendas de uso turístico. Operar sin el número de registro autonómico sigue exponiendo al propietario a sanciones muy graves.
3. SES.HOSPEDAJES: Sin cambios en la normativa de seguridad
Existe una confusión común entre los distintos registros exigidos por el Gobierno. Es vital entender que esta sentencia no afecta en absoluto a la plataforma SES.HOSPEDAJES.
Lo que se ha anulado: Un proyecto del Ministerio de Vivienda para controlar los contratos.
Lo que sigue igual: La obligación de comunicar los datos de los viajeros al Ministerio del Interior a través de SES.HOSPEDAJES.
Esta plataforma se rige por el Real Decreto 933/2021 y responde a razones de seguridad ciudadana, no a la ordenación turística. Por tanto, el registro de viajeros, el envío de los partes en menos de 24 horas y el uso de la plataforma del Ministerio del Interior se mantienen exactamente igual que hasta ahora.
4. ¿Qué partes del Real Decreto sí se mantienen?
Aunque el registro único ha caído, el Supremo ha mantenido la validez de otros puntos del decreto estatal:
La ventanilla única digital para el intercambio de datos.
La obligación de las plataformas online (como Airbnb o Booking) de transmitir datos con fines estadísticos.
Conclusión
En resumen, la gestión de tu vivienda turística no se simplifica en cuanto a requisitos: debes mantener tu licencia de la GVA en vigor y seguir cumpliendo rigurosamente con los registros de SES.HOSPEDAJES.
La sentencia simplemente aclara que el Estado no puede duplicar los registros que ya gestionan las autonomías. En mconsulting seguimos a tu disposición para asegurar que tu actividad cumpla con toda la normativa vigente y evitar sanciones innecesarias.